Premessa
Comprendere come vengono tassati i propri investimenti finanziari è fondamentale per una gestione consapevole del patrimonio. In Italia il trattamento fiscale per le persone fisiche varia in modo significativo a seconda della tipologia di strumento finanziario, della natura del reddito prodotto e del regime fiscale scelto. Conoscere queste regole consente di ottimizzare il proprio portafoglio, evitare sorprese in sede di dichiarazione dei redditi e sfruttare al meglio le possibilità di compensazione tra guadagni e perdite.
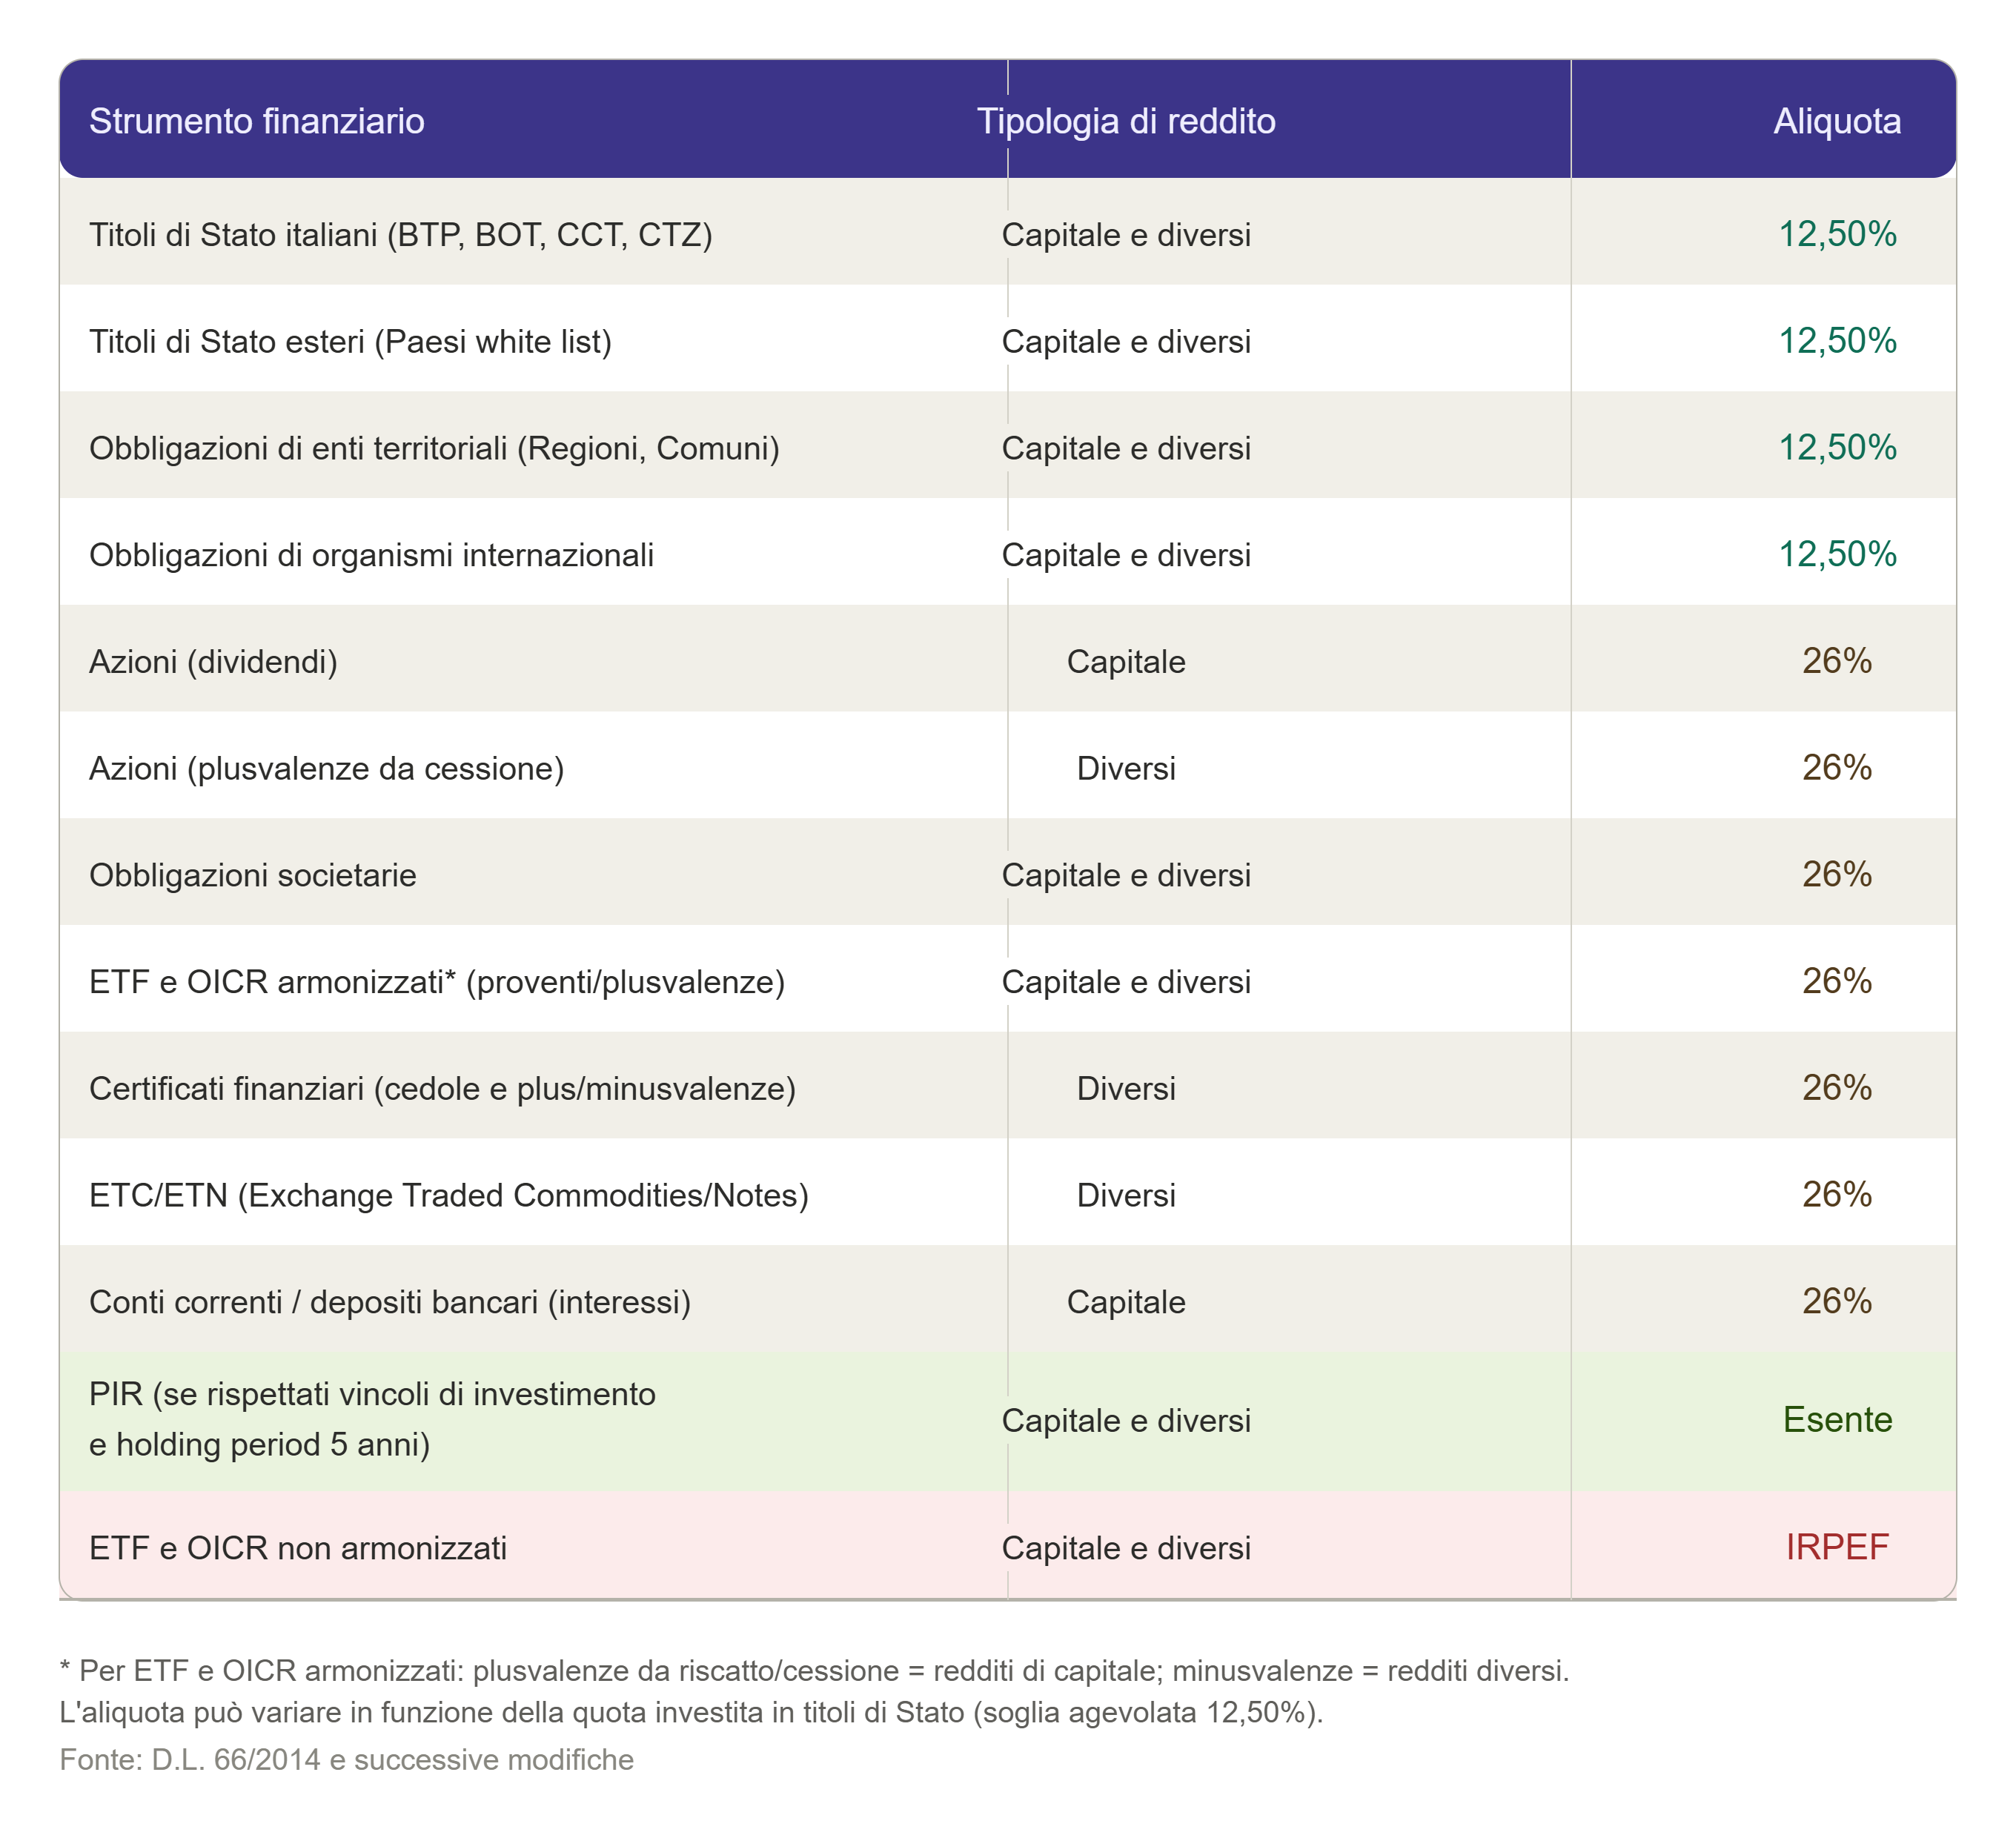
Data la complessità della materia, dedicheremo a questo argomento unaserie di articoli di approfondimento: in questo primo contributo introduciamo la distinzione fondamentale tra redditi di capitale e redditi diversi di natura finanziaria, oltre al quadro riassuntivo delle aliquote applicabili ai principali strumenti finanziari.
Redditi di capitale e redditi diversi: una distinzione fondamentale
Il primo concetto da padroneggiare è la distinzione tra le duecategorie nelle quali il legislatore tributario classifica i redditi finanziari:
Redditi dicapitale
Sono i proventi percepiti che derivano dall'impiego del capitale. Rientrano in questa categoria:
● Interessi su obbligazioni e titoli di debito (cedole)
● Dividendi distribuiti da società
● Proventi distribuiti da fondi comuni diinvestimento e ETF (distribuzione periodica)
● Plusvalenze da riscatto/cessione di quote difondi ed ETF (il differenziale positivo rispetto al costo medio ponderato)
● Interessi attivi su conti correnti e depositibancari
Caratteristica chiave: i redditi di capitale vengono tassati al momento della percezione e non possono essere compensati con le minusvalenze realizzate su altri strumenti (fatto salvo quanto si dirà a proposito del regime del risparmio gestito, che sarà oggetto del prossimo articolo).
Redditidiversi di natura finanziaria
Sono i redditi derivanti da operazioni su strumenti finanziari che generano un differenziale positivo o negativo rispetto al prezzo di acquisto (capital gain/capital loss). Rientrano in questa categoria:
● Plus/minusvalenze da cessione di azioni,obbligazioni, ETC, certificati;
● Minusvalenze da cessione di quote di fondicomuni ed ETF;
● Proventi da strumenti derivati (futures,opzioni, CFD);
● Cedole condizionate dei certificati.
Caratteristica chiave: i redditi diversi di natura finanziaria sono compensabili con le minusvalenze della stessa categoria, con le modalità che saranno descritte nel prossimo articolo.
Regola generale: tra redditi di capitale e redditi diversi non è consentita alcuna compensazione (fatto salvo quanto si dirà a proposito del regime del risparmio gestito, che sarà oggetto delprossimo articolo). Questo significa, ad esempio, che le cedole di un'obbligazione (reddito di capitale) tassate non possono essere ridotte da eventuali minusvalenze realizzate sulla cessione di azioni (reddito diverso).
OICR ed ETFnon armonizzati
È fondamentale tenere in considerazione che, in caso di investimenti in OICR ed ETF non armonizzati, cioè non aderenti alla disciplina europeaderivante dalla direttiva UCITS, tutti i proventi sono soggetti a tassazioneordinaria IRPEF e, dunque, concorreranno al reddito complessivo del soggetto da assoggettare a tassazione per scaglioni, non trovando applicazione l'imposta sostitutiva del 26%.
Obbligazionie rateo di interesse
Il rateo di interesse rappresenta la porzione di interesse maturata su un'obbligazione dal momento in cui è stata staccata l'ultima cedola fino al giorno in cui avviene la compravendita del titolo. In tale fattispecie è fondamentale tenere in considerazione che il rateo, trattandosi di una quota di interesse maturata, non può essere incluso nel reddito diverso prodotto dalla plus/minusvalenza derivante dalla negoziazione dello strumento, ma deve esserequalificato separatamente quale reddito di capitale.
Questa dinamica è molto comune tenendo in considerazione che sul mercato secondario le obbligazioni sono generalmente quotate al prezzo “telquel”, cioè il prezzo comprensivo dei diritti accessori (nel caso delle obbligazioni, i dividendi in corso di maturazione).
I dividendiderivanti da partecipazione all'estero e il “netto frontiera”
Ai sensi dell'art. 27 co. 4 e 4-bis TUIR, in caso di applicazione delregime amministrato o del regime gestito (regimi che approfondiremo nelprossimo articolo), le remunerazioni percepite dalle persone fisiche derivantidalla partecipazione al capitale ovvero al patrimonio di soggetti non residentisono soggette ad una ritenuta, esercitata da parte dell'intermediario presso ilquale tali strumenti sono detenuti, pari al 26%, da calcolarsi sul c.d. “nettofrontiera”, cioè sul valore del dividendo percepito al netto delle ritenuteapplicate dallo Stato estero.
Nel caso in cui, invece, la partecipazione estera sia detenuta inregime dichiarativo (anch'esso oggetto di approfondimento nel prossimoarticolo), è previsto un prelievo sostitutivo delle imposte sui redditi del 26%da applicarsi sul c.d. “lordo frontiera”, cioè sul valore del dividendo nonscontato delle ritenute applicate dallo Stato estero.
In entrambi i casi, la doppia imposizione che ne deriva - la ritenutaapplicata dallo Stato estero, da un lato, e l'imposta italiana calcolata sul netto o sul lordo frontiera, dall'altro - può in astratto essere attenuataattraverso il riconoscimento di un credito d'imposta per le imposte pagateall'estero. Si tratta, tuttavia, di una materia particolarmente controversanella prassi, sulla quale è intervenuta a più riprese la giurisprudenza di legittimità.
Il tema del riconoscimento del credito d'imposta per le imposte assolte all'estero sui dividendi percepiti da persone fisiche residenti, anche quando tali dividendi sono soggetti in Italia a ritenuta alla fonte a titolo d'imposta o a imposta sostitutiva obbligatoria, è stato oggetto di due nostri precedenti contributi, ai quali si rinvia per un inquadramento completo dellamateria:
● Il rimborso dell'imposta sostitutiva italiana suidividendi esteri: l'orientamento della Cassazione si consolida nella giurisprudenza di merito
● Principi di fiscalità internazionale in contrasto: i fronti su cui l'Agenzia delle Entrate resiste al diritto convenzionale eunionale
In estrema sintesi, la Corte di Cassazione, con le sentenze n.25698/2022 e n. 10204/2024, ha affermato che, in presenza di una Convenzionecontro le doppie imposizioni, la tassazione sostitutiva prevista dall'ordinamento interno non preclude il foreign tax credit qualora l'imposta estera sia stata versata definitivamente e la normativa pattizia non escluda espressamente il riconoscimento del credito: non trattandosi, per idividendi delle persone fisiche ex art. 18 TUIR, di un'imposizione sostitutiva“su richiesta del beneficiario” (essendo oggi obbligatoria e non opzionale), la clausola convenzionale che in tal caso escluderebbe il credito non può operare, pena una doppia imposizione che le Convenzioni mirano proprio a evitare.
Tale principio risulta ormai sostanzialmente consolidato anche nella giurisprudenza di merito, con numerose pronunce favorevoli emesse nel corso del2025 e nella prima metà del 2026, e con le prime conferme giunte anche dallecorti di secondo grado (C.G.T. II Toscana n. 48/1/26 e C.G.T. II Lombardia n.1013/9/26). Nonostante questo orientamento ormai stabile, l'Agenzia delle Entrate continua a respingere sistematicamente le relative istanze di rimborsoin sede amministrativa, obbligando i contribuenti a sostenere un contenzioso il cui esito è, ad oggi, ampiamente prevedibile a loro favore.
Esempipratici:
1. Un contribuente in regime amministrato detiene una partecipazione della società ABC con sede legale in un Paese estero che applica ai dividendi una ritenuta alla fonte del 10%. Ipotizzando un dividendodi 100, il 26% di ritenuta ai fini fiscali italiani sarà da applicarsi sulnetto frontiera di 90, con conseguente imposta di 23,4. Di conseguenza latassazione effettiva sarà pari al 33,4%.
2. Un contribuente in regime dichiarativo detieneuna partecipazione della società ABC con sede legale in un Paese estero che applica ai dividendi una ritenuta alla fonte del 10%. Ipotizzando un dividendodi 100, il 26% di tassazione ai fini fiscali italiani sarà da applicarsi sul lordo frontiera, con conseguente imposta di 26 (in aggiunta alla ritenuta applicata dallo Stato estero). Di conseguenza, la tassazione effettiva sarà pari al 36%.
In entrambi i casi, il contribuente che ritenga di aver diritto al credito d'imposta per le imposte pagate all'estero (o a un maggior credito,come nell'esempio del regime amministrato) può presentare un'apposita istanza di rimborso per recuperare quanto versato in eccedenza, tenendo tuttavia inconsiderazione che l'Agenzia delle Entrate tende a respingerla in sede amministrativa, rendendo di norma necessario adire la giustizia tributaria perottenerne il riconoscimento (cfr. gli approfondimenti richiamati sopra).
Aliquote fiscali per tipologia di strumento
La seguente tabella riassume le aliquote delle imposte sostitutiveapplicabili ai principali strumenti finanziari, secondo la normativa vigente(D.L. 66/2014 e successive modifiche):